Анализ инвестиционной привлекательности проекта помогает выбрать надежные вложения
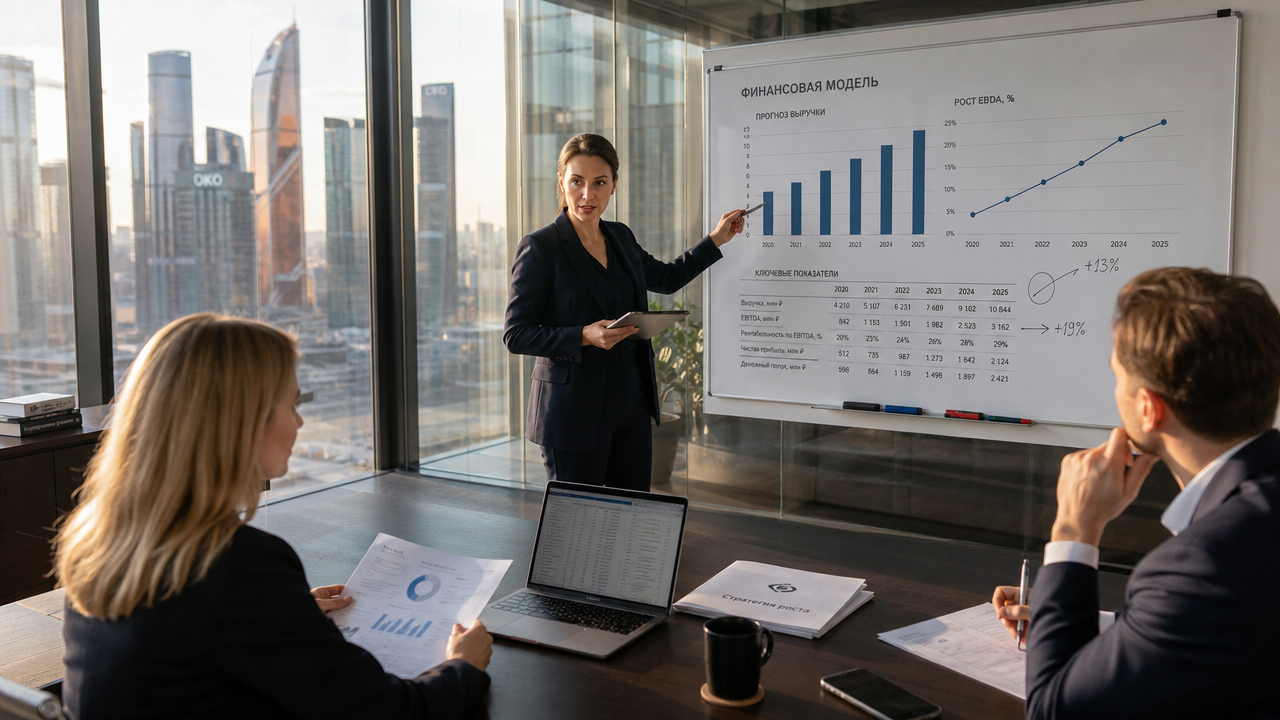
Инвестиционная привлекательность проекта определяется не только продуктом, но и условиями его реализации, финансовой моделью и уровнем риска. Анализ обычно проводят на трёх уровнях: регион, проект и условия сделки. Оценивают показатели, проверяют расчёты и сопоставляют выводы с целями инвестора.
Уровни привлекательности инвестиционных проектов: от региона к условиям сделки
На региональном уровне оценивают семь компонентов инвестиционного потенциала:
- ресурсный;
- трудовой;
- инновационный;
- потребительский;
- финансовый;
- инфраструктурный;
- институциональный.
Одновременно анализируют инвестиционный риск — вероятность потерь. На него могут влиять экономические, правовые, налоговые, кадровые и инфраструктурные факторы.
На уровне проекта инвестор проверяет коммерческую и общественную эффективность, срок окупаемости, денежные потоки и риски. Для расчётов используют NPV, IRR, PI, срок окупаемости и анализ чувствительности. Важно оценивать проект целиком: от подготовки и вложений до эксплуатации и завершения.
На уровне сделки рассматривают оценку компании до и после вложений, долю инвестора, возможное размытие долей и права участников. Эти параметры сопоставляют с финансовыми результатами проекта, потребностью в капитале и ожидаемой доходностью.
Показатели привлекательности инвестиционного проекта
Начать можно со статических методов. Срок окупаемости рассчитывают по формуле:
PP = Инвестиции / Среднегодовая прибыль.
Если вложения составляют 12 млн рублей, а среднегодовая прибыль — 3 млн рублей, срок окупаемости равен 4 годам. Коэффициент эффективности рассчитывают так:
ARR = Среднегодовая прибыль / Инвестиции × 100%.
В этом примере ARR составляет 25%. Показатель не учитывает стоимость денег во времени и момент получения дохода, поэтому его используют вместе с динамическими методами.
К динамическим показателям относятся NPV, PI и IRR. Чистую приведённую стоимость рассчитывают с помощью дисконтирования денежных потоков:
NPV = Σ CF_t / (1 + r)^t − I0.
Положительный NPV означает, что проект покрывает вложения и требуемую доходность при выбранной ставке дисконтирования. IRR — ставка, при которой NPV равен нулю. Индекс доходности рассчитывают по формуле:
PI = (NPV + I0) / I0.
При PI выше 1 проект создаёт стоимость относительно принятых условий расчёта. Эти показатели нужно рассматривать вместе с рисками, инфляцией и интересами участников.
Отдельный блок — юнит-экономика. Для неё анализируют средний чек, маржинальность, стоимость привлечения клиента, пожизненную ценность клиента и срок возврата затрат на привлечение. Отношение LTV к CAC помогает оценить устойчивость модели, но само по себе не заменяет расчёт денежных потоков.
Финансовую устойчивость проекта можно оценить через срок, на который хватит доступных средств при текущих расходах:
Срок финансовой устойчивости = Деньги на счету / Средние расходы за период.
Чем короче этот срок, тем выше потребность в дополнительном финансировании и тем внимательнее нужно проверять план расходов.
Методы оценки привлекательности инвестиционного проекта: сценарии и стресс-тест
Анализ чувствительности показывает, как изменится результат при изменении одного или нескольких факторов. Обычно проверяют выручку, объём продаж, цену, маржу, ставку дисконтирования, срок проекта и затраты.
Полезно составить три сценария: оптимистичный, реалистичный и пессимистичный. Такой подход помогает увидеть, при каких условиях NPV становится отрицательным, IRR опускается ниже требуемого уровня или увеличивается срок окупаемости.
Сравнительный метод основан на сопоставлении проекта с аналогичными решениями и сделками в той же отрасли. При сравнении учитывают выручку, темпы роста, маржинальность, риски, стадию развития и потребность в капитале. Механическое применение одного мультипликатора может привести к завышенной или заниженной оценке.
Жизненный цикл проекта включает прединвестиционную, инвестиционную, эксплуатационную и ликвидационную стадии. На каждой стадии меняются денежные потоки, риски и задачи оценки.
Расчёт инвестиционной привлекательности проекта: пять шагов
Сначала подготовьте финансовую модель и проверьте выручку, себестоимость, постоянные расходы, капитальные затраты, налоги и источники финансирования.
Затем выполните пять шагов:
- Соберите данные по юнит-экономике: средний чек, стоимость привлечения клиента, пожизненную ценность клиента, отток и маржу.
- Постройте модель дисконтированных денежных потоков на весь период проекта.
- Рассчитайте NPV, IRR, PI, срок окупаемости и срок финансовой устойчивости для трёх сценариев.
- Сравните оценку проекта с сопоставимыми компаниями и сделками в отрасли.
- Подготовьте сведения о долях, долгах, налогах, интеллектуальной собственности, персонале, клиентах, договорах, расходах и планах финансирования.
Расчёты должны опираться на проверяемые исходные данные. Отдельно фиксируют допущения, дату оценки и ставку дисконтирования. Это упрощает проверку модели и позволяет обновлять её при изменении условий.
Анализ инвестиционной привлекательности: как представить результаты инвестору
На встрече важно кратко объяснить, сколько средств требуется, на что они будут направлены, какую долю получает инвестор и когда проект выйдет на самоокупаемость. Рядом с итоговыми показателями нужно показать ключевые допущения: количество клиентов, цену, маржу, темпы роста и расходы.
Презентация должна отражать проблему, решение, рынок, результаты проекта, финансовую модель и запрос на финансирование. Оценку компании сопоставляют с выручкой, темпами роста, отраслевыми ориентирами и рисками.
Анализ инвестиционной привлекательности проводят до переговоров. Комплексная оценка помогает сравнить варианты, выявить слабые места финансовой модели и обосновать условия вложений.