Базовая модель оценки финансовых активов для сильного питча инвесторам
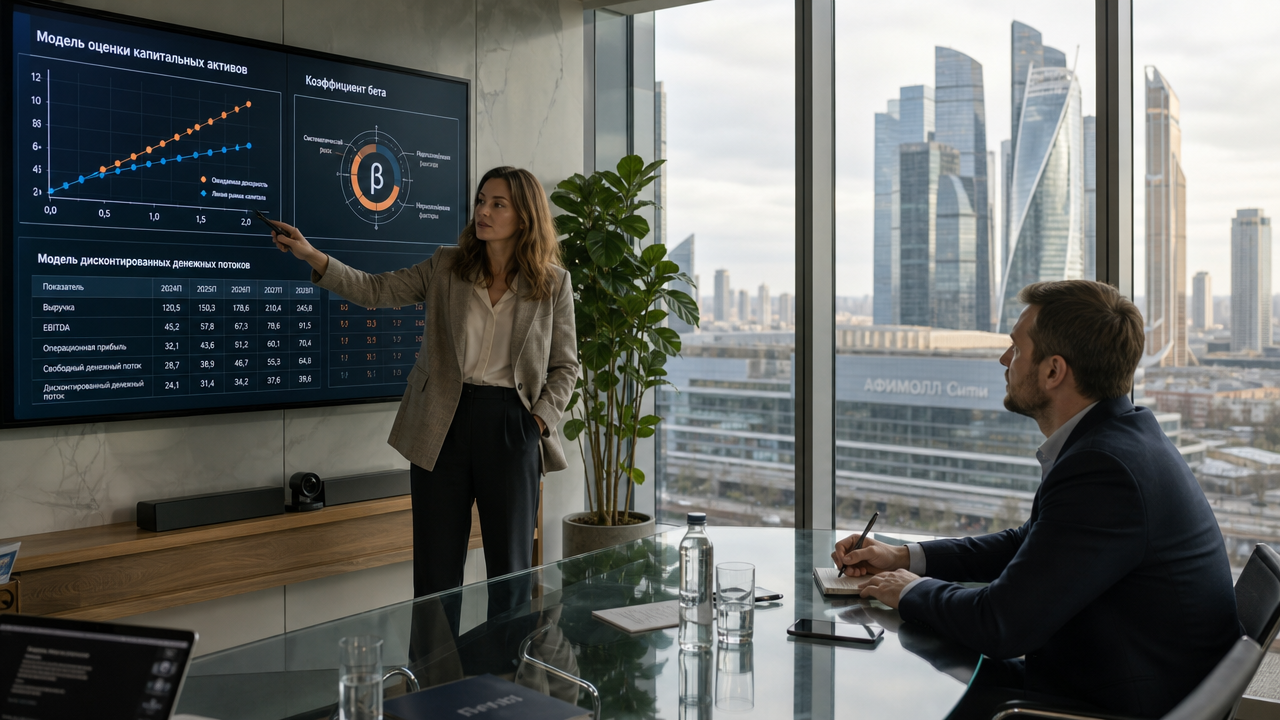
Инвестор на ранней стадии финансирования обычно задаёт один вопрос: «Как вы пришли к такой оценке?» Ответ «мы посмотрели на конкурентов и взяли среднюю цифру» вряд ли поможет защитить стоимость проекта. Обоснованный расчёт показывает, как связаны ожидаемая доходность, риск и стоимость денег во времени.
Модель CAPM (модель оценки финансовых активов) даёт понятный способ описать эту связь. Одним из создателей модели был Уильям Шарп: она развивалась на основе теории портфельного выбора Марковица в 1960-х годах. Формула E(R) = R_f + β × [E(R_m) - R_f] связывает три показателя: безрисковую ставку, бета-коэффициент и рыночную премию за риск. Например, при безрисковой ставке 7%, рыночной премии 8% и бете 2,0 требуемая доходность составит 7% + 2,0 × 8% = 23%. Это условный расчёт, а не универсальная ставка для любого проекта.
Считаем ставку дисконтирования по CAPM
Безрисковую ставку обычно связывают с доходностью государственных облигаций. Рыночную премию определяют по ожидаемой доходности рынка за вычетом безрисковой ставки. Для непубличного стартапа бета не наблюдается напрямую: её оценивают по сопоставимым публичным компаниям и корректируют с учётом структуры капитала, размера бизнеса и степени диверсификации.
Условный пример: безрисковая ставка составляет 9%, рыночная премия — 8%, а бета проекта — 2,4. Тогда требуемая доходность равна 9% + 2,4 × 8% = 28,2%. Итоговую ставку нельзя механически округлять: её нужно сопоставить с рисками проекта и проверить чувствительность оценки к изменению исходных параметров.
DCF как базовая модель оценки финансового актива
Базовая модель оценки финансового актива — дисконтированный денежный поток, или DCF. Она прогнозирует будущие денежные потоки, учитывает требуемую доходность и приводит результат к текущей стоимости. Такой расчёт помогает учесть временную стоимость денег и инфляцию.
Условный прогноз может включать денежные потоки за несколько лет и терминальную стоимость. Её рассчитывают по формуле F × (1 + g) / (r - g), где F — денежный поток последнего прогнозного периода, g — долгосрочный темп роста, а r — ставка дисконтирования. После этого будущие суммы дисконтируют к текущей дате.
Результат DCF — расчётная внутренняя стоимость, а не гарантированная цена сделки. Цена может отличаться от стоимости из-за переговоров, ликвидности, условий финансирования и других факторов. Чем выше ставка дисконтирования и ниже прогнозируемые потоки, тем меньше текущая стоимость проекта.
Как вставить расчёт оценки в презентацию для инвестора без перегруза
В презентации достаточно показать основные исходные данные: прогноз денежных потоков, ставку дисконтирования, долгосрочный темп роста и итоговый диапазон стоимости. Детальную финансовую модель можно приложить отдельным файлом после встречи.
На самой встрече нужно быть готовым ответить на три вопроса: какая безрисковая ставка заложена, почему выбран такой темп роста и откуда взят бета-коэффициент. Ответ должен связывать каждый параметр с наблюдаемыми данными и рисками проекта, а не только ссылаться на средние значения по рынку.
Ошибки, которые снижают доверие к оценке
Первая ошибка — выбор ставки дисконтирования без связи с риском проекта. CAPM предполагает, что требуемая доходность зависит от безрисковой ставки и систематического риска, поэтому одна и та же ставка не подходит для всех активов.
Вторая ошибка — путаница между ценой и стоимостью. Цена — сумма, за которую стороны готовы заключить сделку, а стоимость — расчётная величина, полученная выбранным методом оценки. Эти показатели могут различаться.
Третья ошибка — механическое использование беты, равной 1,0. Для непубличного проекта такой показатель требует обоснования: необходимо учитывать сопоставимые компании, структуру капитала и отсутствие диверсификации.
Четвёртая ошибка — завышенный долгосрочный темп роста. В модели DCF он должен быть согласован с экономическими условиями и долгосрочными темпами роста рынка. Чем выше этот параметр, тем сильнее он влияет на терминальную стоимость.
Чек-лист перед отправкой презентации
Проверьте пять пунктов:
- Согласованность ставки: ставка дисконтирования в DCF связана с безрисковой ставкой и бета-коэффициентом, а не выбрана произвольно.
- Прогноз денежных потоков: каждый показатель имеет понятное обоснование и связан с размером целевого рынка.
- Анализ чувствительности: модель показывает, как меняется стоимость при разных ставках дисконтирования, темпах роста и объёмах денежных потоков.
- Сопоставимые активы и сделки: использованные аналоги относятся к той же отрасли и сопоставимы по масштабу и риску.
- Структура капитала: после сделки понятно, как изменятся доли основателей, инвесторов и сотрудников.
Модель оценки активов как переговорный инструмент
Модель оценки доходности финансовых активов, включая CAPM и DCF, нужна не для того, чтобы заменить переговоры формулами. Она помогает связать ожидаемую доходность с уровнем риска и показать, как сформирована расчётная стоимость.
CAPM опирается на упрощённые допущения: диверсифицированные портфели, единый срок владения, возможность занимать и размещать средства по безрисковой ставке и совершенный рынок без налогов и издержек. Реальные рынки этим условиям не полностью соответствуют, поэтому результаты модели нужно проверять с помощью анализа чувствительности и других методов оценки.
Чем прозрачнее исходные данные и ограничения модели, тем проще обсуждать с инвестором не только цену, но и риск, доходность и условия сделки.