Финансовая модель для питча оценит положение, запас прочности и угрозы
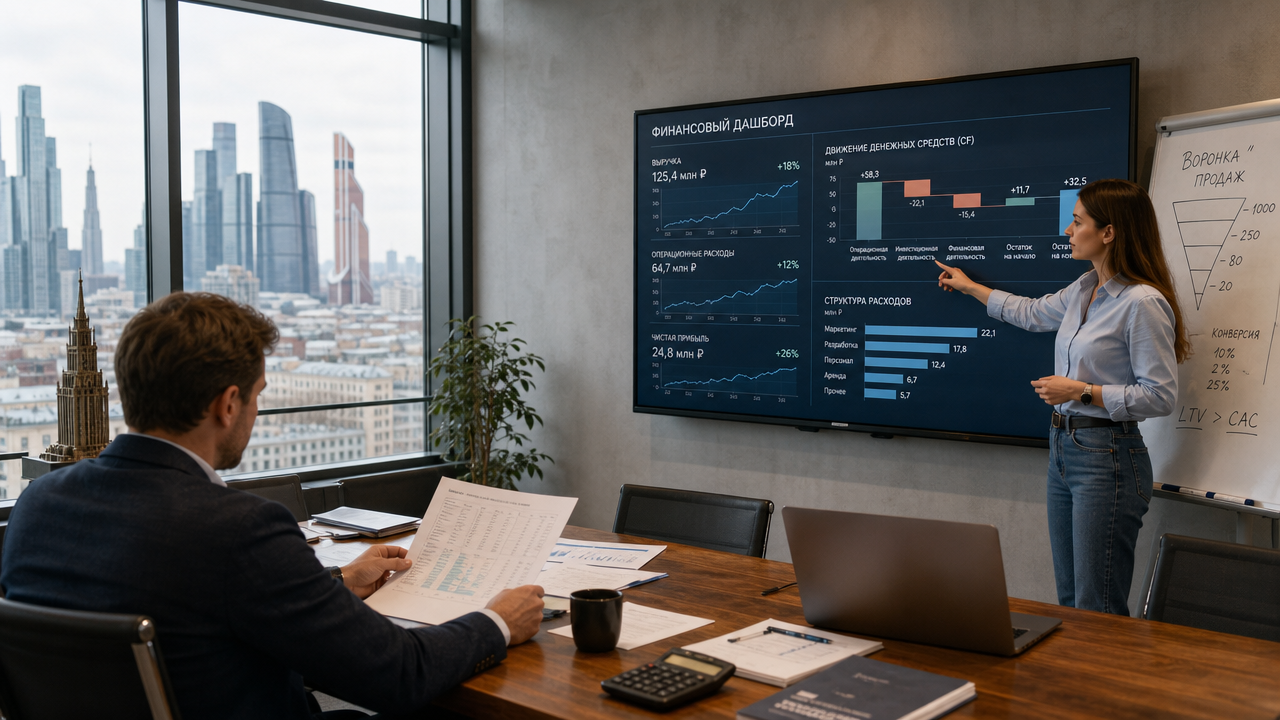
Инвестор на посевном раунде открывает финансовую модель после первых минут презентации. Слайды с юнит-экономикой и движением денежных средств удерживают внимание лучше, если в них стоят живые цифры, а не выручка «по плану». Если финансовая модель существует только в голове, следующий раунд может сдвинуться. Соберите модель оценки финансового состояния так, как будто инвестор уже запросил её для проверки проекта.
Почему запас денежных средств важнее выручки на ранней стадии
Если на счетах 3 млн рублей, а чистый денежный отток составляет 1,2 млн в месяц, компания может работать 2,5 месяца. Это сигнал высокого риска. Формула проста: Запас = Денежные средства / Чистый денежный отток. В расчёте нельзя учитывать неподтверждённый будущий контракт. Запас после закрытия раунда должен покрывать период работы до следующего финансирования. На встрече покажите помесячное движение денежных средств, включая месяцы с отрицательным остатком.
Модель оценки финансового состояния: показатели, которые проверяют первыми
Базовая модель оценки финансового состояния для презентации проекта должна включать несколько показателей, которые инвестор может проверить самостоятельно. Регулярная месячная выручка показывает объём повторяющихся поступлений. Её сопоставляют с годовыми договорами и фактическими платежами.
Маржинальность после переменных затрат показывает, приносит ли рост дополнительный денежный результат или, наоборот, ускоряет расходование средств. Стоимость привлечения клиента рассчитывают как расходы на продвижение, делённые на число новых клиентов. Пожизненную ценность клиента сопоставляют с этой стоимостью, чтобы оценить устойчивость юнит-экономики. Запас денежных средств рассчитывают по текущему остатку и ежемесячному оттоку, не включая неподтверждённые будущие поступления.
Эти показатели лучше вынести в начало финансового блока, а рядом показать исходные данные и формулы. Так инвестор сможет быстро проверить расчёты и понять, какие допущения заложены в модель.
Оценка финансовой устойчивости модели: долг, баланс и сценарии
Оценка финансовой устойчивости модели начинается с коэффициента долговой нагрузки: Долговая нагрузка = Общие обязательства / Активы. Ориентир для доли заемных средств — не более 50%, но норматив зависит от отрасли и особенностей компании. Если у компании 8 млн рублей долга и 12 млн рублей активов, коэффициент составляет 0,67. Такая структура требует объяснения и плана рефинансирования.
Анализ финансовой устойчивости включает четыре состояния: абсолютное, нормальное, неустойчивое и кризисное. Их определяют по обеспеченности запасов и оборотных средств. Для компании без значительных запасов важно отдельно оценивать, насколько ликвидные активы покрывают текущие расходы и краткосрочные обязательства.
Модель должна показывать не только текущие значения, но и их динамику, влияние внешних факторов и особенности предприятия. Если вы не можете объяснить последствия задержки выручки, оценка финансовой устойчивости модели остаётся неполной.
Финансовая модель оценки рисков: стресс-тест вместо общих фраз
Финансовая модель оценки рисков для инвестора должна показывать переключение между сценариями, а не ограничиваться фразой «риски учтены». В неё стоит заложить четыре основных типа рисков:
- Рыночный — снижение спроса или цены, которое уменьшает выручку и прибыль.
- Кредитный — невыполнение обязательств контрагентом и рост дебиторской задолженности.
- Операционный — внутренние сбои, поломки оборудования, ошибки процессов или уход ключевых сотрудников.
- Инвестиционный — упущенная прибыль из-за задержки выхода на рынок или отказа от другой возможности.
После моделирования используйте анализ сильных и слабых сторон, возможностей и угроз — SWOT-анализ. Он помогает дополнить количественные расчёты качественной оценкой рисков. В сценариях меняйте выручку, отток клиентов и сроки оплаты. Инвестор спросит, что сломается первым, и ответ должен быть выражен цифрами.
Как оценка из модели превращается в оценку компании
Оценку компании до привлечения инвестиций сопоставляют с выручкой, отраслевыми показателями и аналогичными сделками. Если оценка составляет 100 млн рублей при годовой выручке 2 млн, мультипликатор равен 50. Такой результат требует обоснования.
При расчёте используйте несколько сопоставимых сделок в своей нише и покажите их мультипликаторы, даты и условия. После этого можно определить сумму инвестиций, оценку компании после раунда и долю инвестора. Размытие рассчитывают по формуле Размытие = Инвестиции / Оценка после раунда.
Проверка проекта: что запросят после встречи
На этапе проверки проекта инвестор сопоставит заявленную выручку с банковскими выписками. Сведите отчёт о прибылях и убытках с выписками за последние 12 месяцев и проверьте, что налоги, зарплаты и платежи поставщикам совпадают по месяцам.
Подготовьте таблицу долей с учётом предыдущих раундов и опционов для команды. Отдельно покажите юнит-экономику по когортам, долговую нагрузку и реальный запас денежных средств. Если для налоговой отчётности и для инвестора используются разные цифры, проверка выявит несоответствие и поставит сделку под угрозу.