Методы оценки стоимости компании для выбора модели анализа
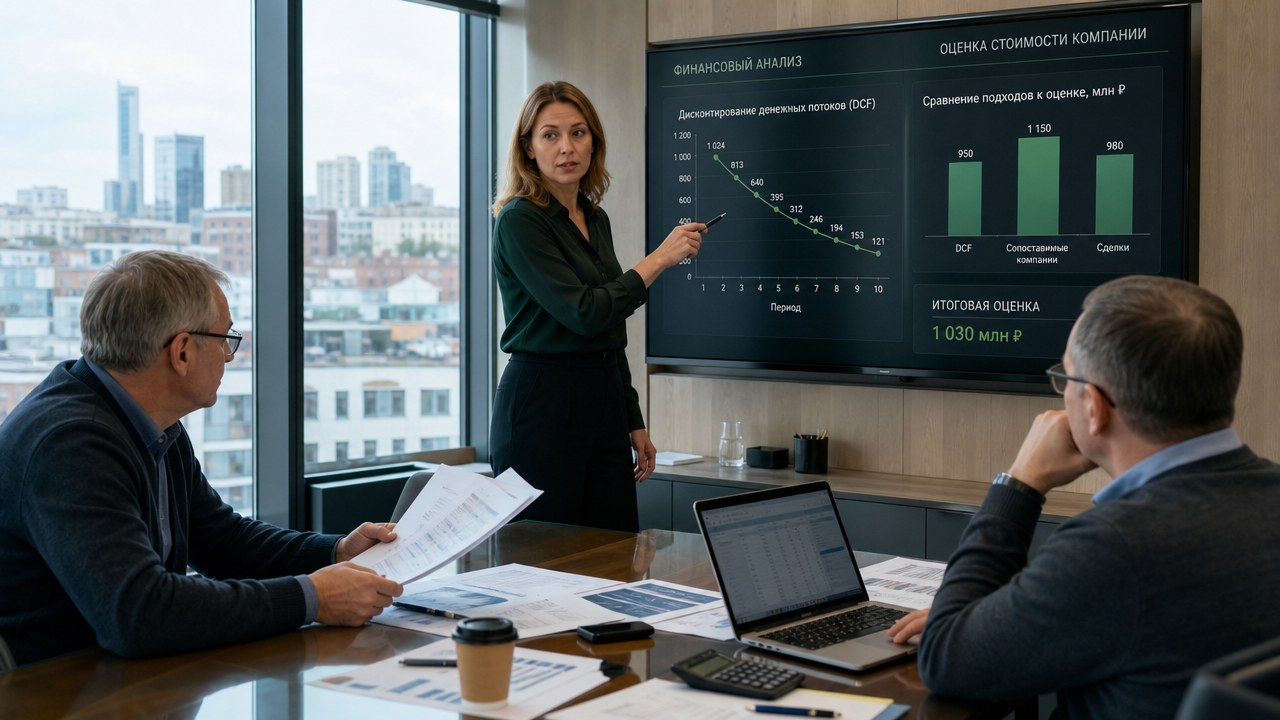
На переговорах продавец может опираться на балансовую стоимость, а покупатель — на прибыль и рыночный мультипликатор. Из-за этого оценки одной компании заметно расходятся, а сделка останавливается. Ниже — рабочие способы оценки стоимости компании, которые применяют при сделках и переговорах с инвесторами.
Оценку бизнеса по ФЗ №135 проводят профессиональные оценщики для сделок, залогов и входа новых акционеров. Для внутреннего управления используют три подхода: доходный, затратный и сравнительный. Обновление оценки раз в 1–2 года помогает понять, за счёт чего меняется стоимость бизнеса.
Подходы оценки стоимости компании: как выбрать рабочий способ
В условном примере для сети из четырёх кофеен доходный подход дал 48 млн рублей, затратный — 32 млн, сравнительный — 41 млн. Инвестор взял среднее значение 40 млн и предложил сделку с корректировкой на долг 9 млн. Разброс между подходами возможен, если различаются ставка дисконтирования и база аналогов.
Доходный подход оценивает будущую прибыль и риски, затратный считает активы минус обязательства, сравнительный опирается на цены аналогов. Для стартапа без выручки и с продуктом на стадии минимально жизнеспособной версии доходный подход может быть трудно применим без обоснованного прогноза. Для предприятия с основными средствами 200 млн рублей и прибылью до вычета процентов, налогов и амортизации 15 млн сравнительный подход может дать более понятную цену, чем прогноз денежных потоков на пять лет.
Затратный подход: методы оценки стоимости активов компании
Баланс производственного цеха показывает основные средства на 65 млн рублей, товарные запасы на 11 млн и дебиторскую задолженность на 6 млн. Долги перед поставщиками составляют 28 млн, кредит — 14 млн. Чистые активы считают по формуле Стоимость = Активы - Обязательства, то есть (65 + 11 + 6) - (28 + 14) = 40 млн. Это нижняя граница сделки, если активы действительно можно реализовать по такой стоимости.
Ликвидационная стоимость той же компании при распродаже за 90 дней может составить 13,1 млн. Дисконт 30% на оборудование, 40% на запасы и 50% на дебиторскую задолженность даёт 65 0,7 + 11 0,6 + 6 * 0,5 - 28 - 14 = 13,1 млн. Долги при ликвидации не дисконтируются, поэтому разрыв с балансовой оценкой достигает 2,9 раза.
Для убыточного бизнеса с выручкой 0,5 млн рублей в месяц и арендой 300 тысяч затратный подход часто остаётся единственным рабочим вариантом. Оцените оборудование, товарный остаток и возвратные депозиты. Если сумма активов составляет 4,2 млн, а долги — 1,8 млн, стартовая цена равна 2,4 млн, но покупатель проверит договор аренды и срок действия лицензии. Инвентаризацию стоит зафиксировать за три дня до сделки.
Доходный подход: модели оценки стоимости компании через дисконтирование и капитализацию
Метод дисконтирования денежных потоков считает компанию как сумму будущих свободных денежных потоков, приведённых к текущей стоимости по ставке дисконтирования. Возьмём условный прогноз свободного денежного потока на пять лет: 10, 14, 18, 21 и 24 млн рублей. Формула приведённой стоимости потока: ПС = ДП_t / (1 + r)^t. При ставке 20% четвёртый поток в 21 млн имеет приведённую стоимость 21 / 1,2^4 = 10,12 млн.
Терминальную стоимость по модели Гордона считают так: последний поток умножают на (1 + g) и делят на r - g. Если поток пятого года равен 24 млн, темп роста — 3%, а ставка — 20%, терминальная стоимость составит 24 * 1,03 / (0,20 - 0,03) = 145,4 млн. Её дисконтируют на пять лет: 145,4 / 1,2^5 = 58,5 млн. Ошибка в темпе роста на 1 процентный пункт может заметно изменить итог, поэтому для зрелого рынка темп роста обычно не завышают.
Метод прямой капитализации подходит для стабильной прибыли без сильных скачков. При чистой прибыли 9 млн рублей и коэффициенте капитализации 15% стоимость составит 9 / 0,15 = 60 млн. Если взять ставку 12%, оценка поднимется до 75 млн, а разница в 15 млн объясняется только выбором ставки. Коэффициент подтверждают сделками или средневзвешенной стоимостью капитала, а не ожиданием роста выручки на 150%.
WACC и CAPM: методы оценки стоимости капитала компании
Для ставки дисконтирования в расчёте денежных потоков используют средневзвешенную стоимость капитала — WACC. Стоимость собственного капитала можно определить по модели оценки капитальных активов — CAPM. Условный пример для производственной компании: безрисковая ставка по государственным облигациям — 14,8%, рыночная премия — 6,2%, безрычаговая бета — 0,85, премия за малый размер — 4%. По CAPM CoE = 14,8% + 0,85 * 6,2% + 4% = 24,07%.
Бету из отраслевых таблиц корректируют на долг. Если компания взяла 15 млн рублей кредита, собственный капитал составляет 35 млн, налог на прибыль — 20%, а безрычаговая бета — 0,85, то бета с учётом долга составит 0,85 (1 + (1 - 0,20) 15 / 35) = 1,14. Долг повышает чувствительность к рынку и увеличивает стоимость собственного капитала.
WACC для этой структуры: долг — 15 млн рублей под 19% годовых, собственный капитал — 35 млн, стоимость собственного капитала — 24,07%. Доля долга 15 / (15 + 35) = 30%, доля собственного капитала — 70%. WACC = 0,30 19% (1 - 0,20) + 0,70 * 24,07% = 4,56% + 16,85% = 21,41%. Для расчёта денежных потоков значение можно округлить до 21,5%. Кредитную ставку берут из договора, а не из рекламного предложения.
Для посевного раунда WACC часто достигает 35–45%, поэтому метод дисконтирования денежных потоков применяют ограниченно. Венчурный инвестор смотрит на целевую доходность и мультипликатор входа. Если инвестор рассчитывает получить трёхкратный результат за пять лет, ставка дисконтирования 45% оставляет мало пространства для оценки компании до инвестирования, и переговоры быстро переходят к обсуждению доли 25–30%.
Сравнительный подход: способы оценки стоимости компании по аналогам
В условном примере действующая кофейня имеет выручку 1,2 млн рублей в месяц и прибыль до вычета процентов, налогов и амортизации 180 тысяч рублей. Мультипликатор 3 даёт оценку 180000 12 3 = 6,48 млн. Если продавец просит 9 млн, это соответствует мультипликатору 4,17.
Для реального сектора можно использовать ориентир по прибыли до вычета процентов, налогов и амортизации: при росте 15–20% — 2, при росте 20–50% — 3, при росте 50–100% — 4, выше 100% — 5–6. Проверьте 5–7 аналогов по площади, числу посадочных мест, среднему чеку и оставшемуся сроку аренды. Если аналог с мультипликатором 3 платит 180 тысяч рублей аренды, а у вашей компании аренда составляет 260 тысяч, мультипликатор можно снизить на 0,5–1.
Мультипликатор P/E подходит для зрелых компаний с чистой прибылью. При прибыли 8 млн рублей и отраслевом P/E 7,5 оценка составит 8 * 7,5 = 60 млн. P/S применяют для сервисных компаний: при выручке 60 млн рублей и мультипликаторе 1,4 оценка равна 84 млн. Не сравнивайте показатели компании, работающей через торговую онлайн-площадку, с показателями завода: структура капитала и маржинальность могут различаться в несколько раз.
Что отвечать инвестору на встрече
Инвестор на ранней стадии просит расчёт оценки для привлечения 12 млн рублей. В условной таблице оценка компании до инвестиций составляет 60 млн, доля инвестора рассчитывается так: 12 / (60 + 12) = 16,7%. Запас средств после раунда рассчитан на 18 месяцев, а целевой рост выручки через три года — в пять раз. Все показатели лучше свести на один лист.
Не называйте одну цифру. Покажите вилку: затратный подход — 45 млн рублей, сравнительный — 70 млн, доходный — 82 млн. Инвестор будет давить на нижнюю границу, поэтому заранее подготовьте обоснование оценки 45 млн. Если вы просите 100 млн при нижней границе 45 млн, объясните разрыв контрактами, технологией или ростом на 80% за шесть месяцев.
Проверьте оценку по запасу средств. Если компания поднимает 15 млн рублей, её оценка до инвестиций составляет 85 млн, а ежемесячные расходы — 4 млн, после раунда доступно 100 млн. Запас средств составит 100 / 4 = 25 месяцев. Для посевного раунда это может вызвать вопрос, зачем компании такой резерв. В зависимости от плана можно увеличить оценку до инвестиций или сократить запрашиваемую сумму до 15–18 месяцев расходов.
Перед встречей с инвестором проверьте пять пунктов:
- Раздел презентации для инвестора «Оценка» содержит нижнюю, медианную и верхнюю границы, а не одну цифру.
- Мультипликатор прибыли до вычета процентов, налогов и амортизации объяснён на примере трёх аналогов с датами сделок и параметрами.
- WACC в расчёте денежных потоков посчитан по CAPM с бетой не выше 1,4.
- Запас средств после раунда рассчитан на 18–24 месяца, а не на 200.
- Затратный подход подготовлен на случай вопроса о ликвидационной стоимости.
Компания с выручкой 6 млн рублей и прибылью до вычета процентов, налогов и амортизации 0,4 млн запросила оценку до инвестиций 300 млн. Мультипликатор 750 к такой прибыли сразу делает переговоры малореалистичными. Оценку лучше строить на сопоставимых сделках: образовательные технологические проекты могут продаваться по мультипликатору 8–12 к выручке при росте от 50%. Любая оценка выше рынка требует доказательства устойчивого темпа роста.