Оценка эффективности финансовой модели инвестиционного проекта для сильного питча
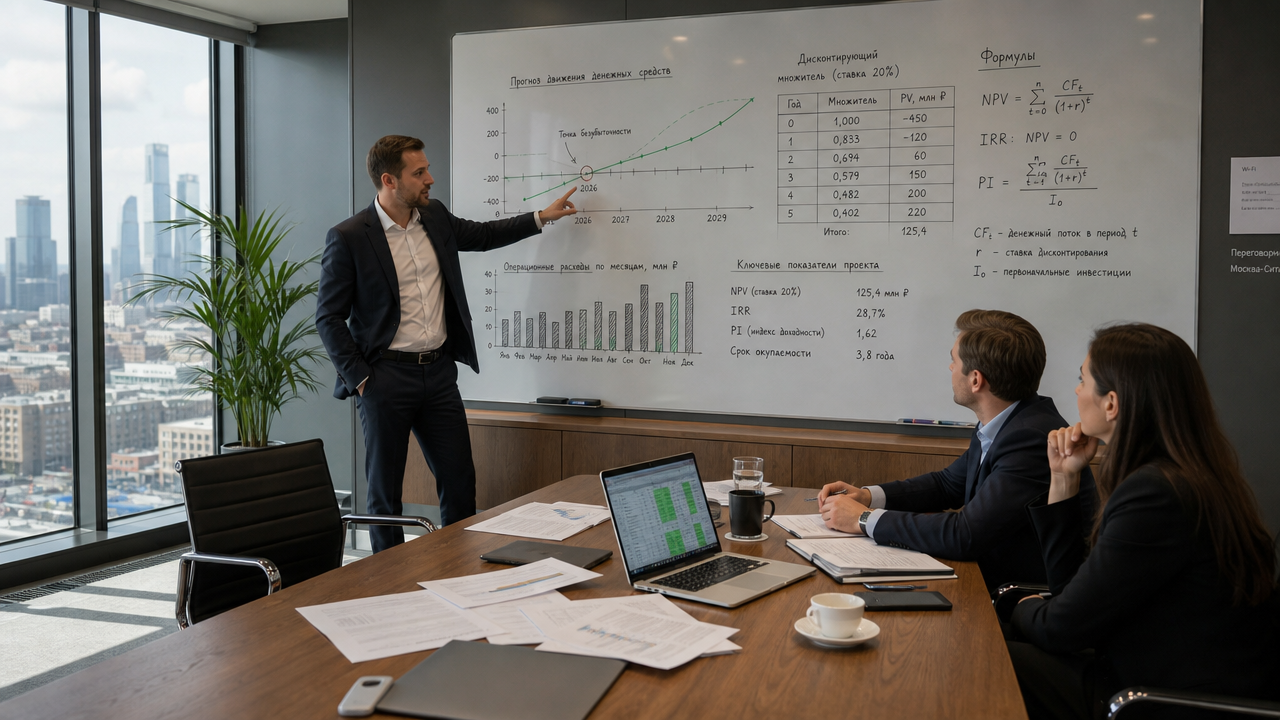
Финансовая модель инвестиционного проекта — это прогноз доходов, расходов и денежных потоков. Инвестору не нужен прогноз до рубля: ему важно понять логику бизнеса, потребность в финансировании и срок возврата вложений. Покажите это через запас денежных средств, экономику одной продажи и дисконтированный денежный поток, а не через обещание многократного роста выручки за несколько лет.
Первая минута: запас денежных средств и ежемесячные расходы
Инвестор быстро оценивает, на сколько месяцев компании хватит денег. Если на счету 400 тысяч рублей, а ежемесячные расходы составляют 100 тысяч, запас равен четырем месяцам — это тревожный сигнал. Считайте его по формуле Запас = Денежные средства / Ежемесячные расходы. После привлечения финансирования желательно иметь запас на 12–18 месяцев. Если компания привлекает 20 миллионов рублей, ежемесячные расходы после сделки должны соответствовать плану финансирования, а не расти без контроля. Отдельная строка финансовой модели должна показывать, когда компания выходит на операционный ноль. Иначе инвестор спросит, за счет чего она будет работать до следующего привлечения средств.
Экономика одной продажи: маржа с транзакции
Оценка финансовой модели проекта начинается не только с выручки, но и с валовой маржи на одну транзакцию. У корпоративного сервиса при средней выручке с клиента 40 тысяч рублей в месяц и переменных расходах 18 тысяч маржинальный доход составляет 22 тысячи рублей. Если в презентации заявлен быстрый рост, но маржинальный доход после учета всех расходов остается низким, прогноз вызывает сомнения. Считайте маржу после платежных комиссий, возвратов, скидок и технических сбоев, а не по прайсу.
Формула маржинальности выглядит так: Маржинальность = (Средняя выручка с клиента − Переменные расходы) / Средняя выручка с клиента. В модель также включите постоянные расходы, операционную прибыль и точку безубыточности.
NPV и IRR: как защищать оценку эффективности
NPV — чистый дисконтированный денежный поток, а IRR — внутренняя норма доходности. Эти показатели помогают оценить эффективность проекта, но не заменяют объяснение предпосылок. Считайте NPV по формуле NPV = Σ Денежный поток_t / (1 + r)^t − I, где r — ставка дисконтирования, а I — первоначальные инвестиции. Если NPV при выбранной ставке отрицательный, проект не создает требуемую стоимость.
Покажите три сценария: консервативный, базовый и стрессовый. Например, при инвестициях 30 миллионов рублей базовый сценарий может давать положительный NPV, а стрессовый — отрицательный. Важно объяснить, какие предпосылки меняются: объем продаж, цена, расходы, срок инвестиционной фазы или потребность в оборотном капитале. Не обещайте IRR, который не подтверждается денежными потоками: инвестор проверит расчет и сопоставит его с риском проекта.
Оценка эффективности финансовых моделей: три сценария вместо одного прогноза
Инвесторы отвергают прогнозы, если они слишком консервативны или нереалистичны. Цель прогноза — не угадать точные цифры, а показать логику бизнеса и движение денег. Разделите модель на три сценария: консервативный, базовый и стрессовый. Вероятности можно использовать, если вы готовы обосновать их, но не подменяйте ими анализ рисков.
В модели проекта на 30 миллионов рублей базовый NPV может составлять 18 миллионов, консервативный — быть отрицательным, а стрессовый — снижаться еще сильнее. Если показан только один столбец, у инвестора нет границ для оценки риска. Оценка эффективности финансовых моделей строится на допущениях, поэтому покажите, какие из них могут нарушить экономику проекта. Для растущего облачного сервиса отдельно проверьте, как отток клиентов влияет на соотношение пожизненной ценности клиента и стоимости привлечения.
Пожизненная ценность клиента и стоимость привлечения
При оценке финансовой модели инвестор проверит, как рассчитана пожизненная ценность клиента и сопоставима ли она со стоимостью привлечения. Формула может выглядеть так: LTV = Средняя выручка с клиента × Валовая маржа × Срок жизни клиента.
Используйте когортные данные за 6–12 месяцев, если их уже достаточно для анализа. Срок жизни клиента нельзя завышать без подтверждения фактическими наблюдениями. Низкое соотношение LTV/CAC означает, что новая продажа может не окупать расходы на привлечение. Покажите расчеты по нескольким последним когортам, а не по среднему клиенту из наиболее благоприятного сценария.
Дисконтированный срок окупаемости: что проверяют при анализе проекта
Дисконтированный срок окупаемости показывает, когда накопленный дисконтированный денежный поток становится положительным. В некоторых программах поддержки инвестиционных проектов срок менее пяти лет оценивается выше, чем срок от пяти до 15 лет. Для частного инвестора этот показатель также важен: чем дольше проект возвращает вложения, тем выше требования к устойчивости денежных потоков.
Считайте срок окупаемости по накопленному дисконтированному денежному потоку до перехода в положительную область. В условной модели с инвестициями 80 миллионов рублей и годовым чистым потоком 18 миллионов срок окупаемости зависит от ставки дисконтирования и графика поступлений. Если разработка и продажи занимают несколько лет, покажите влияние инвестиционной фазы на срок возврата средств, а не только итоговое значение.
Три формы отчетности: минимум для оценки эффективности финансовых моделей
Финансовая модель для инвестора — это таблица с показателями и записка об источниках дохода. Для презентации нужны три формы: отчет о финансовых результатах, отчет о движении денежных средств и баланс. Отчет о финансовых результатах показывает, когда компания получает операционную прибыль. Отчет о движении денежных средств — кассовые разрывы. Баланс показывает, куда направлен оборотный капитал.
Прибыль на бумаге не означает наличие денег. Если поставщикам платят раньше, чем клиенты перечисляют средства, возникает дефицит денежных средств. Поэтому перед встречей проверьте остаток на конец каждого месяца. Если он отрицательный несколько месяцев подряд, сначала исправьте график поступлений, платежей и финансирования.
Триггеры отказа: что настораживает инвестора
При анализе финансовой модели особенно настораживают следующие факторы:
- короткий срок окупаемости без учета инвестиционной фазы;
- завышенная маржинальность по сравнению с отраслевыми ориентирами;
- стопроцентная загрузка мощностей в первые годы;
- отсутствие инвестиций в оборотный капитал;
- слишком большая доля заемных средств без достаточного участия собственника;
- заниженная длительность инвестиционной фазы.
Каждый такой пункт нужно проверить до встречи. Если маржа заметно выше отраслевого ориентира, объясните источник преимущества и подтвердите его расчетами. Одна спорная строка может снизить доверие ко всей финансовой модели.
Презентация из 12 слайдов обычно легче для первичного анализа, чем документ на несколько десятков страниц. Финансовый раздел можно разделить на четыре части: текущая экономика, прогноз выручки и расходов, сценарии NPV и IRR, запрос и использование денег.
На слайде с оценкой эффективности поставьте четыре числа: NPV при выбранной ставке, IRR, дисконтированный срок окупаемости и ежемесячные расходы после сделки. Подробную модель отправляйте отдельным файлом, а в основной презентации оставьте один вывод на слайд.
Ответы на возражения: расчеты вместо обещаний
Если инвестор считает IRR недостаточным, не спорьте только о потенциале рынка. Покажите, как изменение цены, стоимости привлечения клиента или оттока влияет на срок окупаемости и NPV. Анализ чувствительности по этим факторам помогает определить границы устойчивости проекта.
Например, при цене 8 тысяч рублей в месяц и оттоке клиентов 5% NPV может составлять 12 миллионов рублей, а при оттоке 9% — снижаться до отрицательного значения. Это аргумент в пользу поэтапного финансирования и контроля расходов, а не автоматического расширения команды. Оценка эффективности финансовых моделей для презентации — не поиск единственной правильной цифры, а демонстрация границ устойчивости проекта.
Проверочный список перед встречей
Проверьте финансовую модель по семи пунктам:
- Запаса денежных средств после раунда хватает более чем на 12 месяцев.
- Маржинальный доход превышает 40% после учета всех переменных расходов.
- NPV при выбранной ставке положительный в базовом сценарии.
- Дисконтированный срок окупаемости не превышает установленного инвестором предела.
- Отчет о движении денежных средств не показывает длительный отрицательный остаток.
- Оборотный капитал рассчитан с учетом годовой выручки и графика платежей.
- Доля заемных средств не превышает безопасный для проекта уровень до участия собственника.
Если все пункты сходятся, оценка финансовой модели инвестиционного проекта готова к обсуждению. Если хотя бы один показатель не проходит проверку, сначала исправьте модель, а потом отправляйте презентацию.